Pytania i odpowiedzi (2 / 2)
Prognozowanie procesów ekonomicznych
51.
Gdy wariancja składnika losowego jest duża to:
otrzymujemy bardzo dobre oszacowanie parametrów modelu
52.
Horyzont prognozy to przedział postaci:
del. = delta
( tb, T ]
53.
Horyzont predykcji (dla bieżącego okresu) to przedział postaci:
del. = delta
( tb, tb + del.^2 ]
54.
Horyzont predykcji (dla wyjściowego okresu prognozy) to przedział postaci:
( tn, tn + del.^2 ]
55.
Zasadę predykcji wg największego prawdopodobieństwa można zapisać w następujący sposób:
YPt = M0 ( YT )
56.
Zasadę predykcji opartą na przedziale ufności można zapisać w następujący sposób:
P (Yt "należy do" IPt) - yr
57.
Stopa bezrobocia w Polsce na koniec miesiąca od stycznia do września 2001 wynosiła 15,7; 15,9; 16,1; 16,0; 15,9; 16,0; 16,2; 16,3; 16,4; czy:
jest to szereg czasowy momentów
58.
Składowa systematyczna w szeregu czasowym może wystąpić w postaci
trendu, wahań sezonowych, wahań cyklicznych
59.
Z działaniem przyczyn głównych związane jest występowanie w szeregu czasowym prognozowanej zmiennej:
składowej perdiodycznej, stałego przeciętnego poziomu
60.
Jeżeli każdy element szeregu czasowego można zapisać jako sumę składowych szeregu, to mamy do czynienia z modelem:
addytywnym
61.
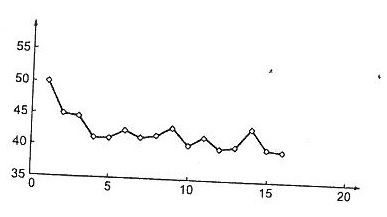
trend hiperboliczny i wahania przypadkowe
62.
O istnieniu trendu wykładniczego można mówić wówczas, gdy na wykresie wzdłuż linii prostej układają się punkty o współrzędnych:
( t, ln yt )
63.
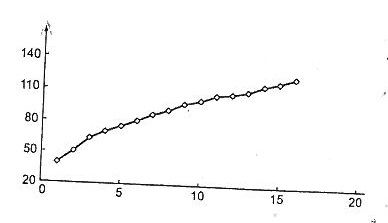
składowa systematyczna w postaci trendu potęgowego oraz składowa przypadkowa
64.
O istnieniu trendu potęgowego można mówić wówczas, gdy na wykresie wzdłuż linii prostej układają się punkty o współrzędnych:
( ln t, ln yt )
65.
Za paraboliczną postacią trendu przemawiają w miarę stałe:
drugie przyrosty absolutne o podstawie zmiennej badanego zjawiska
66.
Za wykładniczą postacią trendu przemawiają w miarę stałe:
przyrosty względne o podstawie zmiennej badanego zjawiska, indeksy łańcuchowe
67.
Za liniową postacią trendu przemawiają w miarę stałe:
przyrosty absolutne o podstawie zmiennej badanego zjawiska
68.
W celu oszacowania parametrów funkcji trendu f(t) = t / a0 + a1t odpowiedni model sprowadzamy do postaci liniowej przez następującą transformację zmiennej y oraz t:
1/y oraz 1/t
69.
Szereg czasowy przedstawia wartości pewnej zjawiska co kwartał. Na podstawie analizy graficznej jego przebiegu stwierdzamy, że co cztery kwartały wykazuje on podobne własności, zatem:
charakteryzuje się wahaniami o okresie 4 kwartaly, czyli o okresie rocznym, charakteryzuje się cyklem rocznym
70.
Metoda trendów jednoimiennych okresów polega na:
oszacowaniu parametrów funkcji trendu oddzielnie dla poszczególnych faz cyklu
71.
Do opisu szeregu czasowego zawierającego obserwacje z 24 kwartałów pewnej zmiennej wybrano analizę harmoniczną, czy:
należy oszacować parametr 12 harmonik, pierwsza harmonika ma okres 6 lat, szósta harmonika ma okres 1 roku
72.
Suma bezwględnych wahań sezonowych (oczyszczonych)
zawsze jest równa zeru
73.
Suma wskaźników sezonowości (oczyszczonych)
jest równa 4 w przypadku wahań kwartalnych
74.
Suma wskaźników sezonowości (oczyszczonych) w przypadku wahań miesięcznych
jest równa 12, jest równa 1200%
75.
Suma oczyszczonych bezwzględnych wahań sezonowych (model addytywny) w przypadku wahań miesięczny
jest równa 0
76.
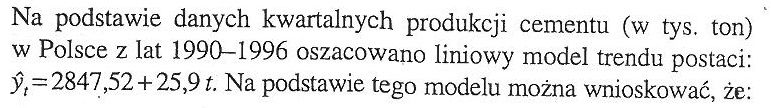
z kwartału na kwartał produkcja cementu średnio wzrstałą o 25,9 [tys. ton]
77.
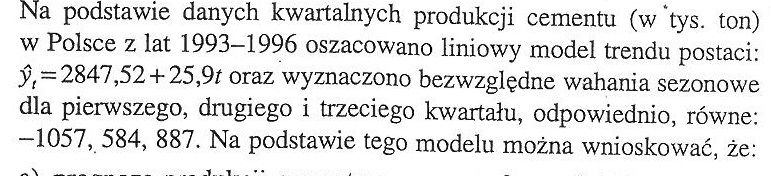
prognoza produkcji cementu na czwarty kwartał 1997 r. wynosi 2951,52 [tys.ton]
78.
Wykorzystując liniowy lub sprowadzalny do postaci liniowej model przyczynowo-opisowy można:
Ocenić siłę wpływu poszczególnych zmiennych na zmienną prognozowaną, Oszacować ex ante błędy wyznaczonych na jego podstawie prognoz, Na jego podstawie uzyskać prognozy wariantowe
79.
Wady modelu przyczonowo-opisowego to:
Problemy przy estymacji parametrów związane z możliwością wystąpienia zjawiska współliniowości, Potrzeba wyznaczenia wartości zmiennych objaśniających w okresie na który buduje się prognozy
80.
W celu wyboru postaci związku funkcyjnego f między zmienną objaśnianą a zmiennymi objaśniającymi przy budowaniu prognostycznego modelu przyczynowo-opisowego możemy wykorzystać:
Istniejącą teorię na temat prognozowanego zjawiska, Analizę materiału statystycznego
81.
W poprawnie zbudowanym modelu przyczynowo-opisowym”
Zmienne objaśniające powinny być jak w najmniejszym stopniu skorelowane między sobą
82.
Przy szacowaniu parametrów modelu przyczynowo-opisowego metodą najmniejszych kwadratów występowanie współliniowości zmiennych objaśniających jest zjawiskiem:
Negatywnych, gdyż prowadzi do obniżenia efektywności estymatorów
83.
Oszacowano pewien model przyczynowo-opisowy i okazało się ze spółczynnik determinacji jest „prawie” równy 1, ale jego parametry są statystycznie nieistotne. Przyczyną uzyskania takich wyników może być:
Wysokie skorelowanie zmiennych objaśniających, Współliniowość zmiennych objaśniających
84.
Zmienna objaśniająca w modelu przyczynowo-opisowym powinna:
Charakteryzować się dostatecznie dużą zmiennością czasową lub przestrzenno-czasową, Być silnie skorelowana ze zmienną objaśnianą
85.
Oszacowanie ex ante średniego błędu predykcji prognozy wyznaczonej w poprzednim sprawdzianie (10) wynosi (po zaokrągleniu do 4 miejsc po przecinki):
1,0555
86.
Na podstawie danych o kształtowaniu się liczby telefonów na 1000 mieszkańców w Polsce Yt (w tys. Szt) oraz liczby mieszkańców miast Polski Xt (w mln osób) w latach 1984-1997 oszacowano następujący model y^t = -147+12xt. ponadto liczbę mieszkańców miast Polski w latach 1984-1997 opisano modelem x^t = 19+0,3t
Na podstawie tych informacji prognoza liczby telefonów na 1998r wynosi 135, Na podstawie tych informacji prognoza liczby telefonów na 1999r wynosi 138,6, W celu wyznaczenia tej prognozy zastosowano model przyczynowo-opisowy
87.
Kryterium podziału modelu wielorównaniowych na modele proste, rekurencyjne i równaniach współzależnych jest:
Macierz B parametrów strukturalnych danego modelu stojących przy zmiennych łącznie współzależnych
88.
Jeżeli macierz B parametrów strukturalnych danego modelu wielorównaniowego stojących przy zmiennych łącznie współzależnych jest trójkątna to mamy do czynienia z modelem
Rekurencyjnym
89.
Jeżeli macierz B parametrów strukturalnych danego modelu wielorównaniowego stojących przy zmiennych łącznie współzależnych jest diagonalna to mamy do czynienia z modelem
Prostym
90.
Predykcję łańcuchową stosujemy w przypadku wielorównaniowego modelu
Rekurencyjnego
91.
Modele adaptacyjne znajdują zastosowanie w prognozowaniu
Krótkoterminowym
92.
Metodę średnich ruchomych można stosować w przypadku szeregów czasowych
Bez trendu i bez wahań okresowych
93.
przy obliczaniu prognozy metodą średniej ruchomej ważonej wartościom zmiennej:
można przypisać różne wagi
94.
metody naiwne znajdują zastosowanie w prognozowaniu
krótkoterminowym
95.
prognozę dla zmiennej wykazującej tendencję wzrostową (spadkową) o pewien procent c * 100, w metodzie naiwnej, obliczamy ze wzoru postaci:
ypt = (1+c)yn
96.
w metodzie wyrównywania wykładniczego wartość wygładzona (dla t>1) jest średnią ważoną:
Wartości rzeczywistej i poprzedniej wartości wygładzonej
97.
W przypadku zmiennej charakteryzującej się częstymi i nieregularnymi zmianami trendu stała wygładzania α w metodzie wyrównywania wykładniczego przyjmuje wartość bliską
Jedności
98.
Prognozę w metodzie wyrównywania wykładniczego obliczamy ze wzoru:
ypt = y^n + h(y^n – y^n-1)
99.
w metodzie wyrównywania wykładniczego we wzorze na y^t role wagi przypisanej wartości rzeczywistej z okresu t-5 pełni wyrażenie
α (1 – α)^5
100.
metodę podwójnego wygładzania wykładniczego stosujemy w przypadku szeregów czasowych
z trendem liniowym
101.
w metodzie wyrównywania wykładniczo-autoregresyjnego wartość wygładzona (dla t>k) jest średnią ważoną:
wartości rzeczywistej i średniej ważonej kilku poprzednich wartości wygładzonych
102.
etap wygładzania w metodzie wyrównywania wykładniczo-autoregresyjnego jest taki sam jak w metodzie wyrównywania wykładniczego gdy:
k = 1, β1 = 1
103.
w metodzie Holta wartość wygładzona (dla t>1) jest średnią ważoną:
wartość rzeczywistej oraz poprzedniej wartości wygładzonej powiększonej o wygładzony przyrost
104.
metoda trendu pełzającego znajduje zastosowanie w prognozowaniu
krótkoterminowym
105.
równań odcinkowych w metodzie trendu pełzającego z k=7 dla szeregu czasowego zawierającego 14 okresów, możemy wyznaczyć
8
106.
Prognozę w metodzie trendu pełzającego z wagami harmonicznymi obliczamy ze wzoru
Ypt = y^n + hcn, Ypt = y^n + hw
107.
Wagi harmoniczne dają
Monotonicznie rosnące udziały dla informacji coraz bliższych ostatniemu wyrazowi badanego szeregu czasowego
108.
Błędy predykcji możemy oszacować ex ante w przypadku metody
Trendu pełzającego z wagami harmonicznymi