Pytania i odpowiedzi
Teoria Ryzyka 1
1.
Analiza portfelowa opiera się na inwestycjach
długoterminowy
2.
Teorię techniki inwestowania więcej niż jeden walor w celu zmniejszenia do zera ryzyka dywersyfikowalne go i zoptymalizowania przychodów i ryzyka inwestycji wyjaśnia
analizy portfelowej
3.
Harry M. Markowitz, William F. Sharpe, Merton Miller byli laureatami Nagrody Nobla w dziedzinie
ekonomii finansowej
4.
Laureaci Nagrody banku Szwecji imienia Alfreda Nobla w dziedzinie ekonomii za pionierskie prace w dziedzinie teorii ekonomii finansowej to
Harry M. Markowitz oraz William F. Sharpe
5.
Nagrodę Nobla w dziedzinie ekonomi w 2002 roku dostali
Daniel Kahneman i Amos Tversky
6.
Przykładami funkcji użyteczności są
Funkcja logarytmiczna i wykładnicza, Funkcja potęgowa i kwadratowa
7.
Obserwacje zachowań ludzkich potwierdzają tezę, że ludzi cechuje
malejąca, bezwzględna awersja do ryzyka oraz stała lub malejąca, względna awersja.
8.
Jeżeli inwestor wykazuje stałą, względną awersję do ryzyka,
wtedy bezwzględna awersja do ryzyka maleje.
9.
Jeżeli inwestor charakteryzuje się malejącą względną awersją do ryzyka, to wraz ze wzrostem swojej zamożności będzie przeznaczał na ten cel coraz
większą część posiadanych środków
10.
Jeśli inwestor charakteryzuje się rosnącą bezwzględną awersją do ryzyka, wówczas wraz ze wzrostem poziomu swej zamożności będzie przeznaczał coraz
mniej pieniędzy na ryzykowne inwestycje
11.
Jeśli inwestor charakteryzuje się malejącą bezwzględną awersją do ryzyka, wówczas wraz ze wzrostem poziomu swej zamożności będzie przeznaczał coraz e
więcej pieniędzy na ryzykowne inwestycj
12.
Miary awersji do ryzyka
Bezwzględna awersja do podejmowania ryzyka, Względna awersja do podejmowania ryzyka
13.
W zależności od poziomu awersji do ryzyka inwestorzy oczekują
różnej stopy zwrotu z ryzykownej inwestycji.
14.
Preferujemy loterię pierwszą nad drugą wtedy i tylko wtedy gdy wartość funkcji użyteczności dla pierwszej loterii jest większa od drugiej.
Jest to twierdzenie o
reprezentacji
15.
Twierdzenie o reprezentacji jest autorstwa
von Neumann'a i Morgenstern'a
16.
Z dwóch loterii o tej samej parze możliwych wyników lepsza jest ta, przy której prawdopodobieństwo lepszego wyniku jest większe .
Monotoniczność
17.
Loteria powstająca wskutek zamiany w pewnej innej loterii wyniku ai na jednakowo dobry wynik b nie jest ani lepsza ani gorsza od loterii wyjściowej. Jest to aksjomat
Podstawialność
18.
Każdy wynik „pośredni” między dwoma innymi jest tak samo dobry, jak pewna loteria o tych dwóch możliwych wynikach. Jest to aksjomat
Ciągłości
19.
Loterie, których wynikami są loterie są równoważne odpowiednim loteriom ze „zwykłymi” wynikami i prawdopodobieństwami wyznaczonymi zgodnie z zasadami rachunku prawdopodobieństwa. Jest to aksjomat
Rozkładu loterri złożonych
20.
Każde dwie loterie są porównywalne. Jest to aksjomat
Przechodniość
21.
Loterie, których wynikami są loterie są równoważne odpowiednim loteriom ze „zwykłymi” wynikami i prawdopodobieństwami wyznaczonymi zgodnie z zasadami rachunku prawdopodobieństwa.
Prawda
22.
Podział ze względu na warunki w jakich decyzja jest podejmowana:
w warunkach pewności , w warunkach ryzyka , w warunkach niepewności , w warunkach będących kombinacją ryzyka i niepewności
23.
Podział ze względu podmiot podejmujący decyzję
indywidualne, zbiorowe
24.
Teoria gier jest dziedziną zajmującą się opisem różnych sytuacji, w których uczestniczą podmioty świadomie podejmujące pewne decyzje w wyniku których następują rozstrzygnięcia mogące zmienić ich położenie.
Teoria użyteczności
25.
Teoria użyteczności (utility)jest autorstwa
John'a von Neumann i Oskar'a Morgenstern
26.
Paradoks petersburski jest autorstwa
Daniel Bernoulli
27.
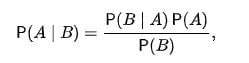
Wzór Bayesa
28.
Prawdopodobieństwo całkowite
29.
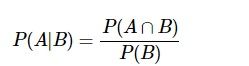
Prawdopodobieństwo warunkowe,
30.
Miara rozproszenia wartości zmiennej wokół wartości oczekiwanej, którą oblicza się ze wzoru:
Wariancja
31.
Jest wartością, wokół której skupiają się wartości zmiennej losowej przy wielokrotnym powtarzaniu eksperymentu.
Wartość oczekiwana
32.
Z rozkładem każdej zmiennej losowej związane są pewne charakteryzujące go wielkości liczbowe. Charakterystyki te nazywa się
parametrami rozkładu zmiennej losowej
33.
Zmienna losowa ciągła charakteryzowana jest za pomocą
funkcji gęstości rozkładu.
34.
Dodatkowo, oprócz dystrybuanty zmienna losowa dyskretna charakteryzowana jest za pomocą
funkcji prawdopodobieństwa
35.
Niezależnie od typu, każdą zmienną losową X można jednoznacznie określić za pomocą teoretycznej
dystrybuanty
36.
Jeśli zmienna losowa przyjmuje dowolne wartości z pewnego przedziału liczbowego, to nazywamy ją
zmienną losową ciągłą
37.
Jeżeli zbiór wartości zmiennej losowej jest zbiorem przeliczalnym lub skończonym, wówczas zmienną losową nazywamy
dyskretną
38.
Wartości zmiennej losowej nie możemy z góry przewidzieć Ponieważ zależy Ona od przyczyn losowych
Prawda
39.
Funkcję określoną na przestrzeni zdarzeń elementarnych, przyporządkowującą każdemu zdarzeniu elementarnemu liczbę rzeczywistą z określonym prawdopodobieństwem nazywamy
zmienną losową
40.
Prawdopodobieństwem nazywamy funkcję P określoną na zdarzeniach taką, że
P(A) >= 0 dla dowolnego zdarzenia A,, P(AÈ B) = P(A) + P(B) dla dowolnych, wykluczających się zdarzeń A, B, P(W) = 1
41.
Gra losowa, która mimo posiadania nieskończonej wartości oczekiwanej posiada jednocześnie ograniczoną wartość pieniężną dla większości ludzi
paradoks petersburski
42.
Osobą która stworzyła podstawy rachunku prawdopodobieństwa i przyczyniła się do rozwoju rachunku różniczkowego i wariacyjnego jest
Jakub Bernoulli
43.
Kryterium podejmowania decyzji według którego należy wybrać decyzję, której odpowiada najwyższa oczekiwana wypłata, przy założeniu, że wszystkie stany natury są jednakowo prawdopodobne jest
autorstwa Pierre’a Simona de Laplace’a
44.
Jeżeli przy dużej liczbie prób, częstość zdarzenia dąży do jego rzeczywistego prawdopodobieństwa jest to
Prawo Wielkich Liczb, prawo Bernoulliego
45.
Iloraz liczby zdarzeń sprzyjających zdarzeniu A do liczby wszystkich możliwych przypadków, zakładając, że wszystkie przypadki wzajemnie się wykluczają i są jednakowo możliw nazywamy
prawdopodobieństwem
46.
Mierzalny podzbiór A zbioru zdarzeń elementarnych danego doświadczenia losowego to
zdarzenie losowe
47.
Zbiór wszystkich możliwych wyników doświadczenia losowego to
przestrzeń zdarzeń elementarnych
48.
Przykładem rachunku prawdopodobieństwa jest zut monetą, rzut kostką do gry, losowanie karty z talii kart, itp.
Prawda
49.
Doświadczenie jest losowe
żeli można je wielokrotnie powtarzać w tych samych warunkach, wyniku doświadczenia nie potrafimy z góry przewidzieć.
50.
Dział matematyki zajmujący się zdarzeniami jakie zachodzą, gdy przeprowadzamy doświadczenia losowe.
Rachunek prawdopodobieństwa